

Anyfin

- 350.00 Rezensionen
- 4,5
- Downloads
- 500.000+
 Analyse von Appgk
Schulden schneller abzubauen klingt zunächst nach einem großen Versprechen. Bei Anyfin geht es für mich aber weniger um spektakuläre Finanztricks als um einen übersichtlicheren Umgang mit laufenden Krediten und Ratenzahlungen. Die App von Anyfin gehört in den Bereich Finanz-Apps und ist kostenlos erhältlich. Nach meinem Eindruck richtet sie sich vor allem an Menschen, die mehrere finanzielle Verpflichtungen im Blick behalten und prüfen möchten, ob sich ihre monatliche Belastung sinnvoller ordnen lässt.
Ich finde den Ansatz interessant, weil die App nicht versucht, aus alltäglichen Ausgaben ein Spiel zu machen. Stattdessen steht eine konkrete Frage im Mittelpunkt: Wie kann ich meine bestehenden Schulden besser verstehen und schneller zurückzahlen? Das ist ein deutlich nüchternerer Nutzen als bei Budget-Apps, die vor allem Einnahmen und Ausgaben kategorisieren. Wer gerade seine Finanzen sortiert, sollte trotzdem mit realistischen Erwartungen starten. Eine App allein verändert keine Kreditbedingungen und ersetzt auch keine sorgfältige Prüfung der eigenen Zahlungsfähigkeit.
Wie sich Anyfin im Alltag anfühlt
Ich erlebe Anyfin im Alltag eher als Werkzeug für einen gezielten Finanz-Check denn als App, die ich ständig öffne. Besonders hilfreich finde ich, vor dem Start die eigenen Verträge zusammenzulegen und die aktuelle Rate samt Restlaufzeit zu notieren: So kann ich eine mögliche Veränderung später mit meiner tatsächlichen Ausgangslage vergleichen. Als Nächstes geht es darum, wie ich diesen Prüfprozess Schritt für Schritt angehen würde.
Der erste Schritt ist eher Prüfung als Sofortlösung
Bei meinem Testeindruck wirkt Anyfin wie ein Werkzeug für eine konkrete finanzielle Entscheidung, nicht wie ein dauerhaft geöffnetes Haushaltsbuch. Das ist wichtig, weil sich die Nutzung dadurch anders anfühlt als bei klassischen Budget-Apps. Ich würde die Anwendung nicht jeden Morgen öffnen, um einzelne Kaffeekäufe einzutragen. Sinnvoller ist sie in dem Moment, in dem ich meine bestehenden Zahlungsverpflichtungen zusammentrage und herausfinden möchte, ob eine bessere Struktur möglich ist.
Gerade dieser Einstieg kann aber etwas Geduld verlangen. Finanzielle Angaben müssen verständlich und korrekt eingeordnet werden, bevor eine Entscheidung sinnvoll ist. Wer nur auf eine schnelle Entlastung hofft, könnte den Prozess als zu sachlich oder prüfend empfinden. Ich sehe darin dennoch eine Stärke: Bei Krediten ist ein kurzer, bequemer Weg nicht automatisch der bessere Weg. Die App passt eher zu Nutzern, die bereit sind, ihre Unterlagen und Konditionen aufmerksam zu prüfen.
Der Entwickler Anyfin positioniert die Anwendung klar im Finanzbereich. Die Bewertung liegt bei 4,5 aus rund 9.300 Bewertungen, was auf eine grundsätzlich positive Nutzererfahrung hindeutet. Für mich ist das ein gutes Signal, aber kein Grund, eine mögliche Finanzierung ungeprüft anzunehmen. Eine gute Bewertung sagt etwas über die Bedienung und den Gesamteindruck aus, nicht darüber, ob eine konkrete Lösung zu meiner persönlichen Situation passt.
Netzwerkabhängige Momente sind ein echter Teil der Nutzung
Die Verbindung zum Internet spielt bei einer Finanz-App eine besondere Rolle. Sobald persönliche Angaben, Kreditinformationen oder eine Anfrage verarbeitet werden, möchte ich nicht mit einer halb fertigen Ansicht arbeiten. Anyfin ist deshalb für mich eine Anwendung, die ich bevorzugt in einer stabilen Umgebung nutze: zu Hause, im Büro oder an einem Ort, an dem die mobile Verbindung zuverlässig ist. In einer überfüllten Bahn oder in einem Funkloch würde ich keinen wichtigen Vorgang beginnen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Das ist nicht bloß eine Frage des Komforts. Wenn eine Seite langsam lädt oder ein Schritt nicht eindeutig abgeschlossen wird, entsteht bei Finanzthemen sofort Unsicherheit. Ich möchte erkennen können, ob eine Eingabe gespeichert wurde, ob ich einen Vorgang wiederholen muss oder ob eine Prüfung noch läuft. Eine stabile Verbindung reduziert dieses Risiko, auch wenn sie natürlich keine inhaltliche Entscheidung ersetzt.
Für kurze Kontrollblicke kann das Smartphone praktisch sein. Wenn ich jedoch mehrere Unterlagen vergleichen oder Konditionen sorgfältig lesen möchte, ist ein größerer Bildschirm angenehmer. Anyfin ist zwar eine mobile App, aber nicht jede finanzielle Aufgabe wird dadurch automatisch mobilfreundlich. Mein Rat wäre, die Anwendung unterwegs nur für überschaubare Schritte zu verwenden und wichtige Entscheidungen nicht zwischen zwei Terminen zu treffen.
Die besten Aspekte von Anyfin
Das solltest du über Anyfin wissen
Unterwegs nützlich, aber nicht für jede Situation
Ein realistisches Beispiel: Ich sitze am Abend in einem Café und stelle fest, dass mehrere Ratenzahlungen von verschiedenen Stellen abgebucht werden. Statt nur auf den Kontostand zu schauen, kann ich die Situation mit Anyfin gezielter untersuchen. Der Vorteil liegt dann in der Konzentration auf bestehende Schulden. Ich muss nicht zuerst ein vollständiges Haushaltsbuch führen, um überhaupt eine erste Orientierung zu bekommen.
Gleichzeitig würde ich diesen Vorgang nicht auf dem kleinen Bildschirm zwischen zwei Telefonaten erledigen. Finanzentscheidungen brauchen Ruhe, besonders wenn Laufzeit, monatliche Rate und Gesamtkosten gegeneinander abgewogen werden müssen. Ein niedrigerer Monatsbetrag kann beispielsweise angenehm wirken, während eine längere Laufzeit die Gesamtrückzahlung weniger attraktiv macht. Genau solche Zielkonflikte sollte ich nicht übersehen, nur weil die App den Prozess einfacher zugänglich macht.
Für Menschen mit unregelmäßigem Einkommen ist dieser Punkt noch wichtiger. Eine Rate, die in einem guten Monat bequem wirkt, kann in einem schwächeren Monat Druck erzeugen. Anyfin kann bei der Betrachtung bestehender Verpflichtungen hilfreich sein, aber es nimmt mir die Aufgabe nicht ab, einen Puffer für Miete, Versicherungen und unerwartete Ausgaben einzuplanen. Ich würde die App deshalb als Entscheidungshilfe betrachten, nicht als Ersatz für eine persönliche Finanzplanung.
Was bei Unterbrechungen und Fehlern wichtig ist
Bei jeder App, die mit persönlichen Finanzdaten arbeitet, interessiert mich nicht nur der ideale Ablauf. Entscheidend ist auch, wie ich mich verhalte, wenn eine Verbindung abbricht, eine Eingabe unklar bleibt oder ein Vorgang nicht sofort weitergeht. Meine wichtigste Regel wäre: nicht mehrfach hektisch absenden. Erst prüfen, ob sich der Bildschirm aktualisiert hat, dann die Anwendung erneut öffnen und den Status kontrollieren.
Eine unterbrochene Verbindung ist besonders unangenehm, wenn ich gerade Angaben übermittelt habe. Ich würde in diesem Fall keine identischen Anträge direkt hintereinander starten. Stattdessen sollte ich mir notieren, an welcher Stelle der Prozess abgebrochen ist, und nur die noch offenen Schritte wiederholen. Das klingt banal, verhindert aber doppelte Vorgänge und unnötige Verwirrung.
Auch bei Fehlermeldungen hilft eine ruhige Vorgehensweise. Ich würde zunächst die Netzwerkverbindung wechseln, die App vollständig schließen und danach erneut prüfen, ob der Vorgang fortgesetzt werden kann. Bleibt die Situation unklar, ist eine direkte Klärung mit dem Anbieter sinnvoller als weitere Eingaben auf Verdacht. Gerade bei Kreditfragen sollte ich niemals aus einer unvollständigen Anzeige ableiten, dass eine Änderung bereits wirksam ist.
Screenshots
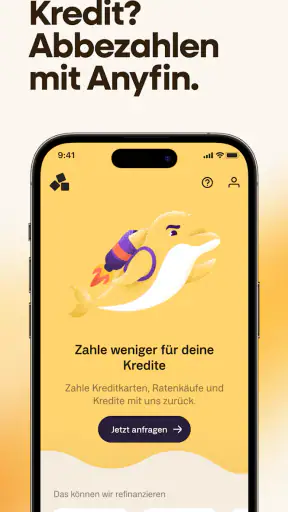
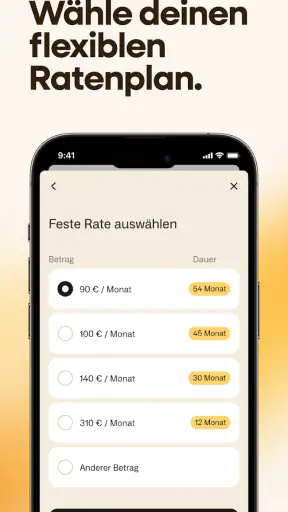
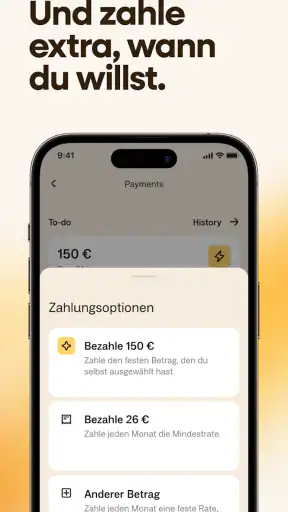
Die aktuelle Version 1.112.0 zeigt, dass die Anwendung laufend als konkretes Produkt gepflegt wird. Für mich bedeutet das vor allem, dass ich die App aktuell halten sollte, bevor ich einen wichtigen Finanzvorgang starte. Eine Aktualisierung kann Bedienungsprobleme beheben, ersetzt aber nicht die Kontrolle, ob meine Angaben und die angezeigten Bedingungen tatsächlich stimmen.
Bewusster Umgang mit Daten und Verbindung
Bei Anyfin würde ich nicht nur auf die mögliche finanzielle Ersparnis schauen, sondern auch darauf, wann und wo ich persönliche Informationen eingebe. Ein öffentliches WLAN ist für mich kein guter Ort, um Kreditdaten zu bearbeiten. Selbst wenn die Verbindung technisch funktioniert, möchte ich bei solchen Vorgängen eine Umgebung wählen, in der ich mein Smartphone nicht unbeaufsichtigt liegen lasse und den Bildschirm vor neugierigen Blicken schützen kann.
Praktisch ist außerdem, vor dem Start die benötigten Unterlagen bereitzulegen. Dadurch muss ich weniger zwischen verschiedenen Apps wechseln und verbringe weniger Zeit mit sensiblen Informationen in einer unruhigen Umgebung. Ich würde auch jede Zusammenfassung vor dem Bestätigen langsam lesen, statt mich nur auf die hervorgehobene Monatsrate zu konzentrieren. Der entscheidende Vergleich ist für mich immer: Was zahle ich insgesamt, wie lange läuft die Verpflichtung, und welche Bedingungen gelten bei einer Änderung?
Ein weiterer sinnvoller Arbeitsablauf ist, die App nicht als alleinige Quelle für meine Finanzübersicht zu verwenden. Ich würde die Originalunterlagen meiner bestehenden Verträge behalten und die Angaben in Anyfin damit abgleichen. So fällt eher auf, wenn ein Betrag, ein Gläubiger oder eine Laufzeit falsch eingeordnet wurde. Diese zusätzliche Kontrolle kostet etwas Zeit, kann aber eine falsche Entscheidung verhindern.
Wer möglichst wenig mobile Daten verbrauchen möchte, sollte wichtige Schritte über eine stabile WLAN-Verbindung erledigen und die App nicht ständig im Hintergrund offenlassen. Das ist weniger eine spezielle Funktion von Anyfin als eine vernünftige Gewohnheit bei Finanzanwendungen. Ich würde sensible Vorgänge außerdem nicht in Situationen durchführen, in denen ich das Gerät schnell weglegen muss, etwa beim Einsteigen in einen Bus oder während eines kurzen Kassenaufenthalts.
Stärken gegenüber gewöhnlichen Alternativen
Im Vergleich zu einer einfachen Notiz-App hat Anyfin einen klareren Finanzfokus. Eine Notiz kann mir zwar zeigen, welche Raten ich zahle, sie bewertet aber nicht automatisch, welcher nächste Schritt für die Schuldenstruktur sinnvoll sein könnte. Gegenüber einer klassischen Budget-App liegt der Unterschied ebenfalls auf der Hand: Budget-Anwendungen helfen mir meistens dabei, Einnahmen und Ausgaben zu beobachten, während Anyfin stärker auf bestehende Kreditverpflichtungen ausgerichtet ist.
Das macht die App nicht automatisch zur besten Wahl für alle. Wenn mein Hauptproblem darin besteht, dass ich jeden Monat zu viel für Lebensmittel, Freizeit oder spontane Käufe ausgebe, brauche ich wahrscheinlich eher eine gute Haushaltsbuch-App. Wenn ich dagegen nur eine einzelne Rate pünktlich überweisen möchte, reicht möglicherweise das Online-Banking meiner Bank. Anyfin wird besonders dann interessant, wenn ich mehrere laufende Verpflichtungen nicht nur verwalten, sondern ihre Struktur bewusst hinterfragen möchte.
Ein nicht ganz offensichtlicher Vorteil ist dabei die zeitliche Konzentration. Ich muss nicht monatelang jede Ausgabe protokollieren, bevor ich mich mit einem bestehenden Kredit beschäftige. Das kann für Menschen hilfreich sein, die bei umfangreichen Budgettabellen schnell den Überblick verlieren. Der Nachteil ist, dass die App dadurch nicht alle Ursachen finanzieller Probleme abdeckt. Eine bessere Kreditstruktur hilft wenig, wenn gleichzeitig dauerhaft mehr ausgegeben als eingenommen wird.
Für wen die Anwendung passt und wer sie besser überspringt
Ich würde Anyfin Menschen empfehlen, die ihre laufenden Schulden aktiv ordnen möchten, ihre Unterlagen zur Hand haben und bereit sind, Konditionen nicht nur nach der Monatsrate zu beurteilen. Auch wer bisher nur unübersichtliche Einzelinformationen auf Papier oder in mehreren Bank-Apps gesammelt hat, kann von einem konzentrierten Prüfprozess profitieren.
Weniger passend ist die Anwendung für Nutzer, die eine sofortige Lösung ohne Prüfung erwarten. Sie ist auch nicht die richtige erste Wahl, wenn eigentlich ein grundlegendes Ausgabenproblem vorliegt oder wenn die eigene finanzielle Lage so angespannt ist, dass jede neue Verpflichtung riskant wäre. In solchen Fällen würde ich zunächst Einnahmen, Fixkosten und Rückstände vollständig aufschreiben und gegebenenfalls unabhängige Schuldnerberatung suchen.
Auch technisch sollte ich meine Erwartungen richtig setzen. Wer häufig ohne stabile Verbindung arbeitet oder wichtige Schritte grundsätzlich unterwegs erledigen möchte, könnte die Nutzung als unpraktisch empfinden. Der mobile Zugang ist bequem, aber Finanzentscheidungen profitieren von Ruhe, einem geschützten Umfeld und genügend Zeit zum Lesen. Genau hier liegt für mich die wichtigste Einschränkung der App: Sie macht den Zugang einfacher, aber nicht die Entscheidung selbst.
Mein Urteil zur Rolle der Verbindung
Anyfin überzeugt mich vor allem als fokussiertes Werkzeug für den Umgang mit bestehenden Schulden. Die kostenlose Nutzung senkt die Einstiegshürde, und die Anwendung ist mit einer Altersfreigabe ab null Jahren im Store gelistet. Das sagt allerdings nichts darüber aus, ob eine Finanzierung für eine bestimmte Person geeignet ist. Entscheidend bleiben Einkommen, Rückzahlungsfähigkeit und die vollständigen Kosten einer möglichen Lösung.
Die Reichweite ist mit über 500.000 Installationen beachtlich, und der insgesamt positive Eindruck der Nutzerbewertungen passt zu einer App, die ein konkretes Problem verständlicher machen möchte. Ich würde sie trotzdem nicht als automatische Sparmaschine beschreiben. Ihr Wert entsteht erst dann, wenn ich die angezeigten Informationen mit meinen Verträgen vergleiche, die Gesamtkosten beachte und die Entscheidung nicht unter Zeitdruck treffe.
Mein persönliches Fazit fällt deshalb ausgewogen aus: Anyfin ist am stärksten, wenn ich eine ruhige, stabile Verbindung habe und bestehende Schulden bewusst prüfen möchte. Für spontane Nutzung im Funkloch, für ein vollständiges Haushaltsbuch oder für eine schnelle Lösung ohne Eigenprüfung ist sie weniger geeignet. Wer diese Grenzen akzeptiert, bekommt eine nachvollziehbare mobile Anlaufstelle für einen Bereich, den viele sonst lange aufschieben. Genau darin sehe ich den praktischen Nutzen der App.
Häufig gestellte Fragen zu Anyfin
Was ist Anyfin und wie funktioniert die App?
Anyfin ist eine Finanz-App, mit der Nutzer bestimmte bestehende Kredite und Ratenzahlungen optimieren können. Nach dem Herunterladen und der Registrierung werden relevante Vertrags- und Finanzdaten geprüft. Anschließend kann Anyfin – abhängig von persönlichen Voraussetzungen und dem jeweiligen Kreditprodukt – ein individuelles Angebot mit möglicherweise besseren Konditionen anzeigen. Die App ersetzt keine unabhängige Finanzberatung und ein Angebot ist nicht automatisch garantiert.
Welche Kredite oder Finanzierungen kann ich mit Anyfin verbessern?
Ob eine Finanzierung über Anyfin bearbeitet werden kann, hängt von Land, Produktart, Kreditgeber und den persönlichen Voraussetzungen ab. In der Regel richtet sich der Dienst an bestehende Ratenkredite oder vergleichbare Verbraucherkredite, nicht an jede beliebige finanzielle Verpflichtung. Vor dem Download sollte man deshalb prüfen, ob das eigene Land unterstützt wird und welche Vertragsarten akzeptiert werden. Die konkreten Bedingungen werden während der Antragstellung angezeigt.
Welche persönlichen Daten benötigt Anyfin bei der Registrierung?
Für die Prüfung eines möglichen Angebots benötigt Anyfin typischerweise persönliche, finanzielle und kreditbezogene Informationen. Dazu können Identitätsdaten, Angaben zum Einkommen, bestehende Vertragsinformationen sowie Nachweise oder eine digitale Verifizierung gehören. Die genaue Abfrage kann je nach Land und Antrag variieren. Nutzer sollten vor der Zustimmung die Datenschutzerklärung lesen und kontrollieren, welche Daten erhoben, verarbeitet und gegebenenfalls an beteiligte Finanzpartner übermittelt werden.
Entstehen bei Anyfin Gebühren oder zusätzliche Kosten?
Ob Kosten anfallen, hängt vom konkreten Angebot und den geltenden Vertragsbedingungen ab. Die App kann kostenlos heruntergeladen werden, dennoch bedeutet dies nicht automatisch, dass eine Kreditoptimierung vollständig kostenfrei ist. Entscheidend sind beispielsweise Zinssatz, Laufzeit, mögliche Bearbeitungsentgelte und der gesamte Rückzahlungsbetrag. Vor einer Zusage sollte man das repräsentative Beispiel, den effektiven Jahreszins und alle Vertragskosten sorgfältig mit dem bisherigen Kredit vergleichen.
Ist Anyfin sicher und für wen lohnt sich die Nutzung?
Anyfin verwendet Sicherheits- und Verifizierungsmaßnahmen, um Konten und persönliche Finanzdaten zu schützen. Trotzdem sollten Nutzer ein starkes Passwort verwenden, App-Berechtigungen prüfen und die Anwendung nur aus offiziellen App-Stores installieren. Besonders interessant kann Anyfin für Personen sein, die mehrere oder relativ teure Ratenzahlungen überprüfen möchten. Ob sich die Nutzung tatsächlich lohnt, zeigt erst ein Vergleich der Gesamtkosten, Laufzeit und monatlichen Belastung mit dem bestehenden Vertrag.












